Domain my-sponsoring.de kaufen?
Wir ziehen mit dem Projekt
my-sponsoring.de um.
Sind Sie am Kauf der Domain
my-sponsoring.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain my-sponsoring.de kaufen?
Welche Unterlagen für Finanzierung Immobilie?
Welche Unterlagen werden für die Finanzierung einer Immobilie benötigt? In der Regel werden Einkommensnachweise wie Gehaltsabrechnungen oder Steuerbescheide verlangt, um die finanzielle Situation des Kreditnehmers zu prüfen. Zudem werden Informationen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Auch Angaben zu bestehenden Verbindlichkeiten und Eigenkapital sind wichtige Unterlagen für die Finanzierung einer Immobilie. Es kann auch erforderlich sein, eine Schufa-Auskunft oder andere Bonitätsnachweise vorzulegen. Es empfiehlt sich, im Vorfeld mit der Bank oder dem Finanzierungspartner zu klären, welche konkreten Unterlagen für die Finanzierung benötigt werden. **
Wie funktioniert die Finanzierung einer Immobilie?
Die Finanzierung einer Immobilie erfolgt in der Regel durch die Aufnahme eines Immobilienkredits bei einer Bank oder einem anderen Kreditinstitut. Dabei wird ein bestimmter Betrag als Darlehen aufgenommen, der dann über einen vereinbarten Zeitraum zurückgezahlt wird. Die Bank prüft dabei die Bonität des Kreditnehmers, das heißt, ob dieser in der Lage ist, die monatlichen Raten zu bedienen. Zudem wird die Immobilie selbst oft als Sicherheit für den Kredit verwendet. Die genauen Konditionen, wie Zinssatz, Laufzeit und Tilgung, werden individuell zwischen Kreditnehmer und Bank vereinbart. **


Ähnliche Suchbegriffe für Immobilie
Top-Angebote
Produkte zum Begriff Immobilie:
-
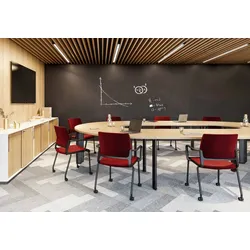
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie gestaltet man die Finanzierung beim Kauf einer Immobilie optimal?
1. Vergleiche verschiedene Angebote von Banken und Finanzierungsinstituten, um die besten Konditionen zu erhalten. 2. Achte auf eine solide Eigenkapitalquote, um die Zinsbelastung zu reduzieren. 3. Berate dich mit einem Finanzexperten, um die optimale Finanzierungsstrategie für deine individuelle Situation zu finden. **
-
Wie finde ich die passende Finanzierung für den Kauf einer Immobilie?
1. Recherchiere verschiedene Finanzierungsmöglichkeiten wie Bankkredite, Bausparverträge oder staatliche Förderprogramme. 2. Vergleiche die Konditionen der verschiedenen Anbieter hinsichtlich Zinsen, Laufzeiten und Gebühren. 3. Berate dich mit einem Finanzberater oder Immobilienmakler, um die für dich passende Finanzierung zu finden. **
-
Welche Unterlagen werden üblicherweise für die Finanzierung eines Projekts oder einer Immobilie benötigt?
Für die Finanzierung eines Projekts oder einer Immobilie werden üblicherweise Einkommensnachweise, Kontoauszüge und eine Selbstauskunft benötigt. Zudem werden oft auch Informationen über das zu finanzierende Objekt sowie eine Schufa-Auskunft angefordert. Je nach Finanzierungsinstitut können zusätzliche Unterlagen wie Bauzeichnungen, Baugenehmigungen oder Gutachten erforderlich sein. **
-
Was ist die optimale Dauer für eine Zinsbindung bei der Finanzierung einer Immobilie?
Die optimale Dauer für eine Zinsbindung hängt von individuellen Faktoren wie der persönlichen Risikobereitschaft und den aktuellen Zinsentwicklungen ab. In der Regel wird eine Zinsbindung von 10 bis 15 Jahren empfohlen, um von langfristig niedrigen Zinsen zu profitieren und gleichzeitig Flexibilität zu wahren. Eine längere Zinsbindung kann Sicherheit bieten, aber zu höheren Zinsen führen. **
Was sind die rechtlichen und finanziellen Auswirkungen einer Grundschuld bei der Finanzierung einer Immobilie?
Die Grundschuld dient als Sicherheit für den Kreditgeber und ermöglicht ihm im Falle eines Zahlungsausfalls die Zwangsvollstreckung der Immobilie. Rechtlich gesehen hat der Kreditgeber somit ein Pfandrecht an der Immobilie. Finanziell gesehen kann die Grundschuld die Höhe des Darlehens beeinflussen und somit die monatlichen Ratenzahlungen für den Kreditnehmer. **
Was sind die Vor- und Nachteile einer langen Zinsbindung bei der Finanzierung einer Immobilie?
Vorteile einer langen Zinsbindung sind Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind, und Schutz vor steigenden Zinsen. Nachteile sind höhere Zinsen im Vergleich zu kurzen Zinsbindungen und geringere Flexibilität, falls sich die persönliche Situation ändert. **
Top-Angebote
Produkte zum Begriff Immobilie:
-
Rodgau-Bild. A2 Bild (Sponsoring von Aktobis)Der Illustrator Christian Schütte hat hier zeichnerisch die typisch-markanten Gebäude, Orte und Wahrzeichen der Stadt Rodgau mit seinen Ortsteilen Nieder-Roden, Jügesheim, Dudenhofen, Weiskirchen, Hainhausen und Rollwald wiedergegeben ! Als Reproduktion ist dieses Kunstwerk nun in verschiedenen Formaten für alle Rodgauer sowie Freunde der Stadt Rodgau erhältlich. Ferner wird bei jedem Kauf eines Bildes im Format A3 oder größer ein Euro an den hiesigen Verein „Gemeinsam mit Behinderten�16,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Welche Unterlagen für Finanzierung Immobilie?
Welche Unterlagen werden für die Finanzierung einer Immobilie benötigt? In der Regel werden Einkommensnachweise wie Gehaltsabrechnungen oder Steuerbescheide verlangt, um die finanzielle Situation des Kreditnehmers zu prüfen. Zudem werden Informationen zur Immobilie selbst benötigt, wie z.B. der Kaufvertrag oder eine Bewertung des Objekts. Auch Angaben zu bestehenden Verbindlichkeiten und Eigenkapital sind wichtige Unterlagen für die Finanzierung einer Immobilie. Es kann auch erforderlich sein, eine Schufa-Auskunft oder andere Bonitätsnachweise vorzulegen. Es empfiehlt sich, im Vorfeld mit der Bank oder dem Finanzierungspartner zu klären, welche konkreten Unterlagen für die Finanzierung benötigt werden. **
-
Wie funktioniert die Finanzierung einer Immobilie?
Die Finanzierung einer Immobilie erfolgt in der Regel durch die Aufnahme eines Immobilienkredits bei einer Bank oder einem anderen Kreditinstitut. Dabei wird ein bestimmter Betrag als Darlehen aufgenommen, der dann über einen vereinbarten Zeitraum zurückgezahlt wird. Die Bank prüft dabei die Bonität des Kreditnehmers, das heißt, ob dieser in der Lage ist, die monatlichen Raten zu bedienen. Zudem wird die Immobilie selbst oft als Sicherheit für den Kredit verwendet. Die genauen Konditionen, wie Zinssatz, Laufzeit und Tilgung, werden individuell zwischen Kreditnehmer und Bank vereinbart. **
-
Wie gestaltet man die Finanzierung beim Kauf einer Immobilie optimal?
1. Vergleiche verschiedene Angebote von Banken und Finanzierungsinstituten, um die besten Konditionen zu erhalten. 2. Achte auf eine solide Eigenkapitalquote, um die Zinsbelastung zu reduzieren. 3. Berate dich mit einem Finanzexperten, um die optimale Finanzierungsstrategie für deine individuelle Situation zu finden. **
-
Wie finde ich die passende Finanzierung für den Kauf einer Immobilie?
1. Recherchiere verschiedene Finanzierungsmöglichkeiten wie Bankkredite, Bausparverträge oder staatliche Förderprogramme. 2. Vergleiche die Konditionen der verschiedenen Anbieter hinsichtlich Zinsen, Laufzeiten und Gebühren. 3. Berate dich mit einem Finanzberater oder Immobilienmakler, um die für dich passende Finanzierung zu finden. **
Ähnliche Suchbegriffe für Immobilie
-
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
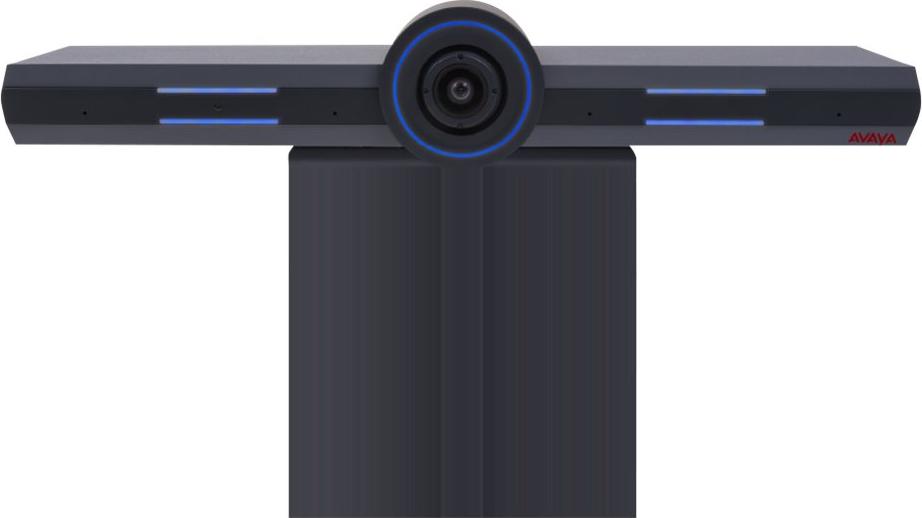
Avaya IX - Komplettlösung für Videokonferenzen und Zusammenarbeit> Produkttyp - Videokonferenzsystem Avaya IX All-in-One-Videokonferenz-/Kollaborationsgerät für Besprechungsräume CU-360 - Videokonferenzkomponente - Netzteil im Lieferumfang enthalten Avaya CU-360 COLLABORATION UNI IN (700513892)404,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unterlagen werden üblicherweise für die Finanzierung eines Projekts oder einer Immobilie benötigt?
Für die Finanzierung eines Projekts oder einer Immobilie werden üblicherweise Einkommensnachweise, Kontoauszüge und eine Selbstauskunft benötigt. Zudem werden oft auch Informationen über das zu finanzierende Objekt sowie eine Schufa-Auskunft angefordert. Je nach Finanzierungsinstitut können zusätzliche Unterlagen wie Bauzeichnungen, Baugenehmigungen oder Gutachten erforderlich sein. **
-
Was ist die optimale Dauer für eine Zinsbindung bei der Finanzierung einer Immobilie?
Die optimale Dauer für eine Zinsbindung hängt von individuellen Faktoren wie der persönlichen Risikobereitschaft und den aktuellen Zinsentwicklungen ab. In der Regel wird eine Zinsbindung von 10 bis 15 Jahren empfohlen, um von langfristig niedrigen Zinsen zu profitieren und gleichzeitig Flexibilität zu wahren. Eine längere Zinsbindung kann Sicherheit bieten, aber zu höheren Zinsen führen. **
-
Was sind die rechtlichen und finanziellen Auswirkungen einer Grundschuld bei der Finanzierung einer Immobilie?
Die Grundschuld dient als Sicherheit für den Kreditgeber und ermöglicht ihm im Falle eines Zahlungsausfalls die Zwangsvollstreckung der Immobilie. Rechtlich gesehen hat der Kreditgeber somit ein Pfandrecht an der Immobilie. Finanziell gesehen kann die Grundschuld die Höhe des Darlehens beeinflussen und somit die monatlichen Ratenzahlungen für den Kreditnehmer. **
-
Was sind die Vor- und Nachteile einer langen Zinsbindung bei der Finanzierung einer Immobilie?
Vorteile einer langen Zinsbindung sind Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind, und Schutz vor steigenden Zinsen. Nachteile sind höhere Zinsen im Vergleich zu kurzen Zinsbindungen und geringere Flexibilität, falls sich die persönliche Situation ändert. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.