Domain my-sponsoring.de kaufen?
Wir ziehen mit dem Projekt
my-sponsoring.de um.
Sind Sie am Kauf der Domain
my-sponsoring.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain my-sponsoring.de kaufen?
Was sind Beispiele für Reserven und Ressourcen?
Beispiele für Reserven sind die bekannten und wirtschaftlich rentablen Vorkommen von Rohstoffen wie Erdöl, Kohle oder Uran. Ressourcen hingegen umfassen alle vorhandenen natürlichen Materialien, die potenziell genutzt werden könnten, unabhängig von ihrer wirtschaftlichen Rentabilität, wie beispielsweise unentdeckte Vorkommen oder erneuerbare Energien wie Sonne und Wind. **
Was ist der Unterschied zwischen Reserven und Ressourcen?
Reserven beziehen sich auf die bekannten und wirtschaftlich gewinnbaren Vorkommen einer Ressource, während Ressourcen den Gesamtbestand an natürlichen Materialien oder Energieträgern umfassen, unabhängig von ihrer wirtschaftlichen Gewinnbarkeit. Reserven sind also eine Untermenge der Ressourcen, die bereits identifiziert und wirtschaftlich nutzbar sind. **


Ähnliche Suchbegriffe für Reserven
Top-Angebote
Produkte zum Begriff Reserven:


-
Was ist der Unterschied zwischen Reserven und Ressourcen?
Reserven beziehen sich auf die bereits entdeckten und wirtschaftlich gewinnbaren Vorkommen einer natürlichen Ressource, wie zum Beispiel Öl oder Gas. Ressourcen hingegen umfassen alle vorhandenen Vorkommen einer natürlichen Ressource, unabhängig davon, ob sie bereits entdeckt oder wirtschaftlich nutzbar sind. Reserven sind also ein Teil der Gesamtressourcenmenge. **
-
Was ist der Unterschied zwischen Reserven und Ressourcen bei Erdöl?
Reserven beziehen sich auf die nachgewiesenen Mengen an Erdöl, die mit der aktuellen Technologie und zu aktuellen Preisen wirtschaftlich gefördert werden können. Ressourcen hingegen umfassen alle bekannten Vorkommen von Erdöl, unabhängig von ihrer wirtschaftlichen Förderbarkeit. Reserven sind also ein Teil der Gesamtressourcen und können sich im Laufe der Zeit verändern, wenn neue Vorkommen entdeckt werden oder die Technologie verbessert wird. **
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
Top-Angebote
Produkte zum Begriff Reserven:
-
Rodgau-Bild. A2 Bild (Sponsoring von Aktobis)Der Illustrator Christian Schütte hat hier zeichnerisch die typisch-markanten Gebäude, Orte und Wahrzeichen der Stadt Rodgau mit seinen Ortsteilen Nieder-Roden, Jügesheim, Dudenhofen, Weiskirchen, Hainhausen und Rollwald wiedergegeben ! Als Reproduktion ist dieses Kunstwerk nun in verschiedenen Formaten für alle Rodgauer sowie Freunde der Stadt Rodgau erhältlich. Ferner wird bei jedem Kauf eines Bildes im Format A3 oder größer ein Euro an den hiesigen Verein „Gemeinsam mit Behinderten�16,00 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Was sind Beispiele für Reserven und Ressourcen?
Beispiele für Reserven sind die bekannten und wirtschaftlich rentablen Vorkommen von Rohstoffen wie Erdöl, Kohle oder Uran. Ressourcen hingegen umfassen alle vorhandenen natürlichen Materialien, die potenziell genutzt werden könnten, unabhängig von ihrer wirtschaftlichen Rentabilität, wie beispielsweise unentdeckte Vorkommen oder erneuerbare Energien wie Sonne und Wind. **
-
Was ist der Unterschied zwischen Reserven und Ressourcen?
Reserven beziehen sich auf die bekannten und wirtschaftlich gewinnbaren Vorkommen einer Ressource, während Ressourcen den Gesamtbestand an natürlichen Materialien oder Energieträgern umfassen, unabhängig von ihrer wirtschaftlichen Gewinnbarkeit. Reserven sind also eine Untermenge der Ressourcen, die bereits identifiziert und wirtschaftlich nutzbar sind. **
-
Was ist der Unterschied zwischen Reserven und Ressourcen?
Reserven beziehen sich auf die bereits entdeckten und wirtschaftlich gewinnbaren Vorkommen einer natürlichen Ressource, wie zum Beispiel Öl oder Gas. Ressourcen hingegen umfassen alle vorhandenen Vorkommen einer natürlichen Ressource, unabhängig davon, ob sie bereits entdeckt oder wirtschaftlich nutzbar sind. Reserven sind also ein Teil der Gesamtressourcenmenge. **
-
Was ist der Unterschied zwischen Reserven und Ressourcen bei Erdöl?
Reserven beziehen sich auf die nachgewiesenen Mengen an Erdöl, die mit der aktuellen Technologie und zu aktuellen Preisen wirtschaftlich gefördert werden können. Ressourcen hingegen umfassen alle bekannten Vorkommen von Erdöl, unabhängig von ihrer wirtschaftlichen Förderbarkeit. Reserven sind also ein Teil der Gesamtressourcen und können sich im Laufe der Zeit verändern, wenn neue Vorkommen entdeckt werden oder die Technologie verbessert wird. **
Ähnliche Suchbegriffe für Reserven
-
Ovaler Konferenztisch JTeN - Perfekt für kreative ZusammenarbeitOvaler Konferenztisch JTeN Der ovale Konferenztisch bietet eine große Arbeitsfläche, an der bis zu 14 Personen Platz finden. Durch die ovale Form des Tisches befinden sich alle Teilnehmer auf Augenhöhe, was die Zusammenarbeit und Diskussion erleichtert. Dieser Konferenztisch bildet die Grundlage für die Zusammenarbeit aller Beteiligten, um optimale Ergebnisse zu erzielen. Standardausstattung: + Tischplatte aus HPL. + Rahmenlose Konstruktion. + 5 Jahre Garantie. Maße: Höhe: ca. 74 cm Breite: ca. 400 cm Tiefe: ca. 240 cm Lieferung: Ovaler Konferenztisch JTeN wird zerlegt geliefert. Die Lieferung erfolgt frei Bordsteinkante. Optional deutschlandweit (außer Inseln, Lieferzeit + 2 Wochen): + Lieferung, Vertragen, Montageservice, Entsorgung der Verpackung. Hochwertiges Produkt vom renommierten Hersteller.9275,87 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
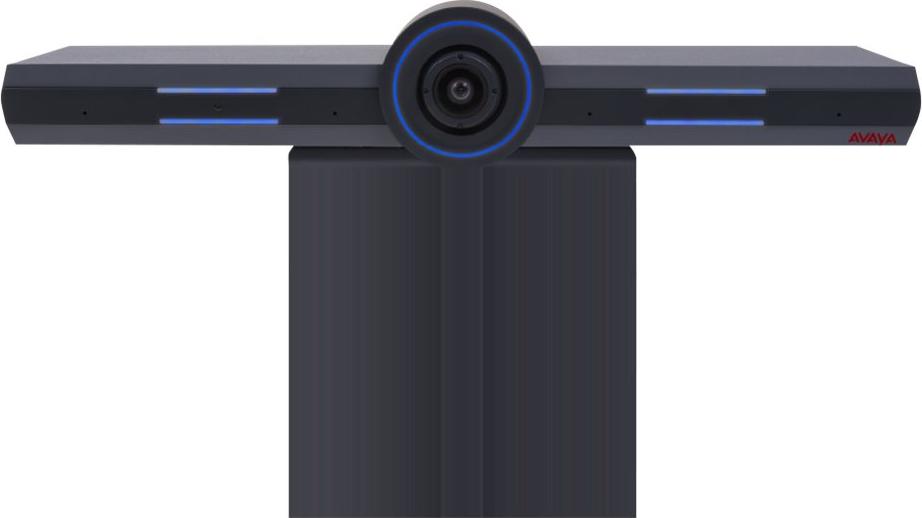
Avaya IX - Komplettlösung für Videokonferenzen und Zusammenarbeit> Produkttyp - Videokonferenzsystem Avaya IX All-in-One-Videokonferenz-/Kollaborationsgerät für Besprechungsräume CU-360 - Videokonferenzkomponente - Netzteil im Lieferumfang enthalten Avaya CU-360 COLLABORATION UNI IN (700513892)404,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Rückstellungen stille Reserven?
Rückstellungen sind keine stille Reserven, da sie nicht wie stille Reserven als potenzielle Gewinne in der Bilanz versteckt sind. Rückstellungen dienen vielmehr dazu, zukünftige Verpflichtungen oder Risiken abzudecken, die zum Bilanzstichtag wahrscheinlich eintreten werden. Sie sind daher eine realistische Einschätzung des Unternehmens über anstehende Verpflichtungen. Stille Reserven hingegen beziehen sich auf den Unterschied zwischen dem Buchwert und dem tatsächlichen Marktwert von Vermögenswerten, der nicht in der Bilanz ausgewiesen wird. Daher sind Rückstellungen und stille Reserven unterschiedliche Konzepte in der Bilanzierung. **
-
Wie entstehen stille Reserven?
Wie entstehen stille Reserven? Stille Reserven entstehen in der Bilanz eines Unternehmens, wenn der Buchwert eines Vermögensgegenstandes niedriger ist als sein tatsächlicher Marktwert. Dies kann beispielsweise bei Grundstücken, Gebäuden oder langfristigen Beteiligungen der Fall sein. Stille Reserven können auch durch eine überdurchschnittliche Wertsteigerung von Vermögensgegenständen entstehen, die über einen längeren Zeitraum gehalten wurden. Sie können genutzt werden, um in der Zukunft Gewinne zu realisieren oder um steuerliche Vorteile zu erzielen. **
-
Wann entstehen stille Reserven?
Stille Reserven entstehen, wenn der Buchwert eines Vermögensgegenstandes den aktuellen Marktwert übersteigt. Dies kann beispielsweise bei Immobilien der Fall sein, die über die Jahre an Wert gewonnen haben. Auch bei Unternehmensbeteiligungen können stille Reserven entstehen, wenn der Wert der Beteiligung höher ist als der bilanzierte Wert. Stille Reserven können sich positiv auf die Bilanz und das Eigenkapital auswirken, da sie eine zusätzliche Wertsteigerung darstellen. Sie können jedoch auch steuerliche Auswirkungen haben, da sie bei einem Verkauf oder einer Auflösung realisiert werden müssen. **
-
Wie werden stille Reserven aufgedeckt?
Stille Reserven werden in der Regel aufgedeckt, wenn ein Unternehmen seine Bilanz aufstellt und dabei den tatsächlichen Marktwert seiner Vermögenswerte ermittelt. Dies kann durch eine Neubewertung von Anlagevermögen, Vorräten oder immateriellen Vermögenswerten geschehen. Auch eine Überprüfung der Abschreibungspraktiken kann dazu führen, dass stille Reserven zutage treten. Zudem können Veränderungen im Marktumfeld oder im Unternehmen selbst dazu führen, dass stille Reserven sichtbar werden. Insgesamt ist es wichtig, regelmäßig die Bewertung der Vermögenswerte zu überprüfen, um potenzielle stille Reserven zu identifizieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.